Содержание 28 разделов ↘
Лизинговая компания получает запросы на финансирование техники, но заявка не означает, что предмет доступен, клиент соответствует условиям, а договор в итоге будет заключён. Разбираем, как построить маркетинг вокруг реальных решений и не путать интерес, одобрение и финансирование.
Это кабинетное исследование от 9 ноября 2026 года. Внешние рыночные показатели отделены от учебной финансовой модели; статистика и коммерческие результаты отдельных лизинговых компаний не выдумываются.
Для лизинга заявка — только начало сложного решения
Предприниматель оставляет запрос на лизинг оборудования, но после уточнения выясняется, что нужного предмета нет у поставщика, размер аванса не подходит, документы не готовы или проект не соответствует условиям финансирования. Рекламный кабинет показывает конверсию; коммерческая команда — рабочую нагрузку без заключённого договора. Поэтому маркетинг лизинговой компании нельзя оценивать количеством заполненных форм.
В исследовании рассматриваем корпоративный лизинг автомобилей, спецтехники, оборудования и других разрешённых предметов. У этих категорий различаются причины выбора, источники спроса, поставщики, стоимость проверки и срок принятия решения. При этом не смешиваем лизинг с обычным банковским кредитом или факторингом: продукты решают разные задачи и требуют разных коммерческих маршрутов.
Главный результат материала — схема того, как выбрать прибыльные сегменты, квалифицировать заявку по активу и клиенту, не подменять предварительный расчёт гарантией одобрения и измерять фактическое финансирование. Рекламу нужно связывать с договорами и экономикой исполнения, а не выдавать любое первое обращение за готовую продажу.
Методика, источники и пределы исследования
Рыночный контекст основан на опубликованных данных рейтингового агентства «Эксперт РА» за первое полугодие 2026 года. Аналитики используют анкетирование лизинговых компаний и данные о заключённых договорах; разные показатели имеют разные определения. Нельзя механически складывать объём нового бизнеса, сумму новых договоров и размер портфеля — это не три названия одной величины.
Исследование не включает интервью с лизинговыми компаниями, доступ к их CRM или эксперименты с рекламой. Все расчёты по стоимости привлечения и экономике сделки — учебные модели редакции RAF. Мы не выдумываем среднерыночный CPL, коэффициент одобрения и доходность конкретного лизингового продукта. Для управленческого применения нужны данные конкретного портфеля и продуктовой линейки.
Сведения актуальны на 9 ноября 2026 года. Условия финансирования, стоимость предметов, требования к проверке и инструменты рекламы способны меняться. Любое публичное предложение нужно согласовывать с продуктовой и финансовой командами; маркетинговое исследование не заменяет индивидуального решения по конкретному клиенту.
Что произошло на рынке лизинга в первом полугодии 2026 года
По исследованию «Эксперт РА» от 3 сентября 2026 года, объём нового бизнеса за первое полугодие составил 853 млрд рублей — примерно на 5 процентов выше аналогичного периода прошлого года. Одновременно число заключённых договоров сократилось с 145 до 138 тысяч. Эти факты демонстрируют, почему сумма нового бизнеса и количество новых сделок могут двигаться в разных направлениях.
Объём лизингового портфеля с 1 июля 2025-го по 1 июля 2026 года снизился с 12,3 до 11,3 трлн рублей, или примерно на 8 процентов. Для коммерческого анализа важно помнить, что портфель отражает действующие обязательства, а не поток новых заявок. Рост объёма нового бизнеса не означает автоматически увеличение клиентской базы каждого участника рынка.
Рейтинг также выделяет сделки с бывшей в употреблении техникой и возвратный лизинг, которые меняют состав рынка. Поэтому сравнение рекламной эффективности двух компаний без разграничения продуктовых сценариев может быть бессмысленным. Эти агрегированные сведения помогают задать вопросы, но не объясняют стоимость лидов, одобрение или рентабельность конкретного продукта.
Один лизинговый бренд — разные клиентские задачи
Для легкового автомобиля клиент часто сравнивает аванс, график платежей, срок использования, программу обновления и итоговую стоимость владения. Для производственного оборудования важнее производительность, монтаж, обслуживание и возможность запустить проект в срок. Для строительной техники — сезонная загрузка, доступность сервиса и остаточная стоимость. Даже слово «лизинг» объединяет очень разные причины обращения.
Разделите спрос по предмету и применению: автопарк для текущих доставок, станок для расширения производства, техника для проекта, оборудование для нового филиала. К каждому сегменту привяжите требования к предмету, поставщику, срокам и реальному источнику денежных поступлений. Универсальное объявление «лизинг для бизнеса от минимальной ставки» редко отвечает этим вопросам.
Сайт должен помогать определить пригодность продукта до отправки формы. Показывайте конкретный перечень категорий, базовые условия, необходимые исходные сведения и следующий шаг. Если лизинговая компания не работает с определёнными предметами или регионами, лучше сообщить об этом прямо, чем собирать неисполняемые заявки ради большого счётчика.
Кто участвует в выборе и как отличается его информация
Собственник оценивает, поможет ли предмет финансирования выполнить бизнес-задачу без чрезмерной нагрузки на денежный поток. Финансовый директор анализирует график платежей, налоги в применимой модели и риск ликвидности. Операционный руководитель проверяет доступность и работу техники. Закупщик сравнивает предложения поставщиков и требования к документам.
Не все участники процесса пользуются одинаковыми запросами. Человек, выбирающий конкретный экскаватор, может искать стоимость аренды или лизинга по модели. Финансовый руководитель — сравнение сценариев покупки и платежей. Для маркетинга полезно подготовить содержательные материалы каждому, сохранив единую и непротиворечивую модель условий.
Контакт с инженером или закупщиком не следует обесценивать из-за отсутствия права подписания: он может влиять на выбор предмета. Но в CRM важно различать заинтересованного участника и утверждённый проект с бюджетом и владельцем финансового решения.
Двойная проверка: предмет и клиент
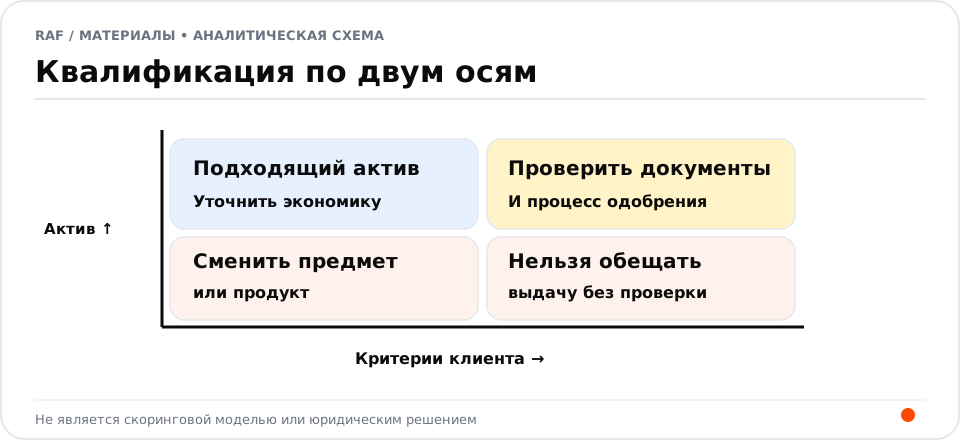
Лизинговая заявка проходит по двум независимым направлениям: пригодность предмета и соответствие клиента условиям продукта. Наличие подходящего клиента не делает любую покупку финансируемой, а наличие предмета не гарантирует одобрения. Поэтому первичный бриф должен выяснить категорию, назначение, поставщика, ориентировочную цену и срок, затем параметры компании, необходимые для предварительной оценки.
Часть данных можно запросить у клиента сразу, часть — после объяснения процесса. Требовать подробные финансовые сведения в короткой маркетинговой форме может быть избыточно и опасно для доверия. На первом шаге достаточно обозначить условия пригодности и согласовать безопасный дальнейший обмен документами.
Прозрачная квалификация снижает нагрузку на коммерческую команду и помогает клиенту понять, какой продукт подходит. Но нельзя превращать открытые критерии в обещание одобрения: окончательное решение зависит от проверки, внутренних процедур и конкретной сделки.
Поставщик имущества — третий участник маркетинговой воронки
Лизинговой компании недостаточно договориться с клиентом. Предмет должен быть доступен у поставщика с приемлемыми характеристиками, сроками и документами. Ошибка в поставке или невозможность подтвердить объект способна остановить сделку после положительного предварительного разговора. Эта причина потери относится к устройству предложения, а не обязательно к качеству рекламного трафика.
Для отдельных категорий полезны партнёрские маршруты с поставщиками техники и оборудования: покупатель выбирает имущество и получает понятную возможность финансирования. Условия партнёрства и распределение ответственности следует описывать правдиво. Нельзя обещать «любой объект у любого поставщика», если существуют ограничения и внутренние процедуры.
В CRM фиксируйте не только клиента и заявку, но и конкретный предмет, состояние доступности, поставщика, срок поставки и изменения условий. Это позволяет отдельно увидеть задержки со стороны имущества, клиента и собственной обработки.
Архитектура сайта лизинговой компании
Поисковому посетителю не всегда нужен большой корпоративный обзор. Ему важно за минуты понять, финансируется ли его категория имущества, каков порядок обращения, какие переменные влияют на платежи, сколько времени занимает предварительный ответ и что потребуется для следующего этапа. Поэтому структуру лучше строить по продуктам и сценариям применения.
Для каждого направления нужны границы продукта, понятный перечень исходных условий, пример расчёта с явно обозначенными допущениями и путь к содержательной консультации. Отдельно объясняйте финансирование нового и бывшего в употреблении имущества, если компания работает с обеими категориями: оценки риска и документов могут различаться.
Текст про «быстрое и выгодное финансирование» без предмета и ограничений привлекает широкий поток разнородных обращений. Более конкретная страница может собрать меньше форм, но больше пригодных к проверке заявок. Эффект измеряется по дальнейшей воронке, а не только по конверсии первого экрана.
Калькулятор лизинга должен объяснять, что именно считает
Калькулятор полезен для ориентировочного выбора между сценариями, но опасен, если выдаёт предварительный результат как персональное коммерческое предложение. Необходимо обозначить входные предположения: цена предмета, аванс, срок, структура платежей, дополнительные расходы, стоимость обслуживания и условия, которые ещё требуют проверки. Если часть переменных неизвестна, покажите диапазон или явно условный пример.
Некоторые клиенты мыслят только размером ежемесячного платежа, забывая первоначальный взнос, выкупную стоимость и расходы на обслуживание. Полезный калькулятор показывает весь денежный поток и объясняет, какие компоненты включены. Не утверждайте, что один график всегда оптимален для компании: это зависит от движения денег и экономического использования имущества.
Если точные индивидуальные условия определяются только после оценки клиента и объекта, кнопка должна вести к проверке предложения, а не обещать мгновенное одобрение рассчитанной суммы. Отдельно контролируйте согласованность калькулятора и коммерческой команды.
Поиск лизинга начинается с предмета и сценария покупки
Запрос «лизинг» часто слишком широк: человек может искать определение, информацию для бухгалтера, рыночные условия или конкретное финансирование. Коммерческие страницы разумно связывать с предметом: автомобиль, спецтехника, станок, оборудование, коммерческий транспорт. Для каждой группы нужно уточнить, что именно человек хочет узнать до разговора.
Не создавайте десятки почти одинаковых страниц, меняя только название марки или города. Документ должен давать самостоятельную пользу: особенности предмета, значимые параметры заявки, типичные ограничения и содержание финансовой модели. Иначе поисковый трафик будет размываться между дублями, а посетитель не получит дополнительной информации.
Проверяйте реальные поисковые результаты по региону и устройству. Частотность термина не равна числу компаний, готовых подписать договор, а высокий информационный охват нельзя автоматически записывать в коммерческий прогноз. У каждой новой страницы должен быть один главный владелец намерения.
Рекламное объявление не должно упрощать условия до иллюзии
Точный запрос на лизинг конкретной категории имущества — хороший кандидат для поисковой рекламы. Более ранний спрос можно поддерживать расчётными и образовательными материалами, если они решают реальный вопрос покупателя. Но в финансовых услугах особенно важно согласовывать условия: доступность ставки, аванс, стоимость, срок и ограничения нельзя скрывать ради более высокого CTR.
Не стоит обещать гарантированное одобрение и универсальный нулевой аванс. Даже если объявление увеличивает число лидов, последствия несоответствия ожидания могут быть серьёзными. Уточнённое сообщение часто полезнее для коммерческой команды, поскольку человек заранее понимает рамки продукта.
При оценке каналов отдельно считайте стоимость заявки, стоимость квалифицированного проекта, долю заявок с доступным имуществом, предварительное решение, подписанный договор и фактическое финансирование. Последние события могут происходить через недели или месяцы, поэтому их нельзя присвоить текущему рекламному дню без учёта истории.
Единая CRM должна различать коммерческие и финансовые решения
Для каждого обращения сохраняйте рекламный источник, продукт, категорию имущества, предварительную сумму, отрасль компании, состояние документов, этап проверки и причину изменения условий. На уровне организации полезен единый идентификатор, но сделки по разным предметам должны сохранять самостоятельную историю. Иначе один постоянный клиент может иметь несколько одновременных проектов с разной доходностью.
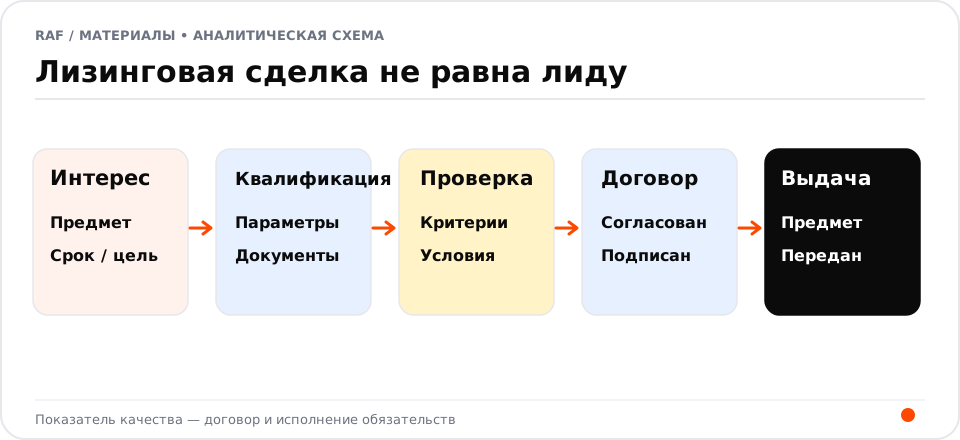
Воронка должна различать отправленную форму, связанный контакт, пригодный объект, комплект документов, предварительную оценку, одобрение, согласование условий, договор и передачу имущества. Общий статус «заявка в работе» скрывает узкие места и делает маркетинговую эффективность неясной.
Не принимайте за отказ любую задержку: закупка оборудования может зависеть от срока поставки, сезонности проекта и решения поставщика. Но и долгую неподтверждённую заявку нельзя бессрочно считать активным контрактом в прогнозе. Согласуйте критерии стадий и честно фиксируйте неопределённость.
Причины потерь нужно классифицировать без обвинения рекламы
Сделка может не пройти из-за предмета, несоответствия условиям, ограничений финансирования, отсутствия документов, несогласия по графику платежей, изменения планов покупателя или задержки поставки. Каждая причина требует разных действий. Общий ярлык «плохой лид» не позволяет улучшить объявление или коммерческий процесс.
По завершённым заявкам проверяйте распределение отказов по продукту, региону, типу клиента и рекламной группе. Если много неподходящих категорий имущества, исправьте страницу и таргетинг. Если клиенты теряются после запроса документов, изучите понятность процесса и скорость взаимодействия. Если проблема в недоступном предмете, рекламная оптимизация может быть бессильна.
Не используйте статистику отказов как повод автоматически исключать всю отрасль из маркетинга. Иногда высокий отказ отражает неверно сформулированное предложение конкретного продукта. Для изменения ICP нужны содержательные данные и финансовая проверка, а не общая реакция на неприятные результаты.
Клиент сравнивает не одну цифру платежа
В коммерческом выборе важен не только ежемесячный платёж. Предприниматель оценивает аванс, срок, график, возможные дополнительные расходы, страхование, выкуп и итоговую нагрузку на денежный поток. Даже два предложения с одинаковым платежом могут предусматривать разные составы услуг и риски. Поэтому однострочный рекламный расчёт без условий не помогает принять обоснованное решение.
Сделайте сравнительную карточку сценариев: что покупает компания, когда нужен предмет, какие допущения использованы в расчёте, какие платежи включены и как будет меняться результат при иных условиях. Это не требует публикации чужих цен или неподтверждённых ставок. Внутренний калькулятор должен согласовываться с реальными продуктами и обновляться при изменении параметров.
Особенно важно различать стоимость актива и стоимость его финансирования. Когда в одном тексте смешаны цена предмета, график и эксплуатационные расходы, клиент может неверно воспринять общую стоимость владения. Маркетинг должен устранять эту неоднозначность до подписания, а не увеличивать количество форм любой ценой.
Денежный цикл определяет ценность клиента
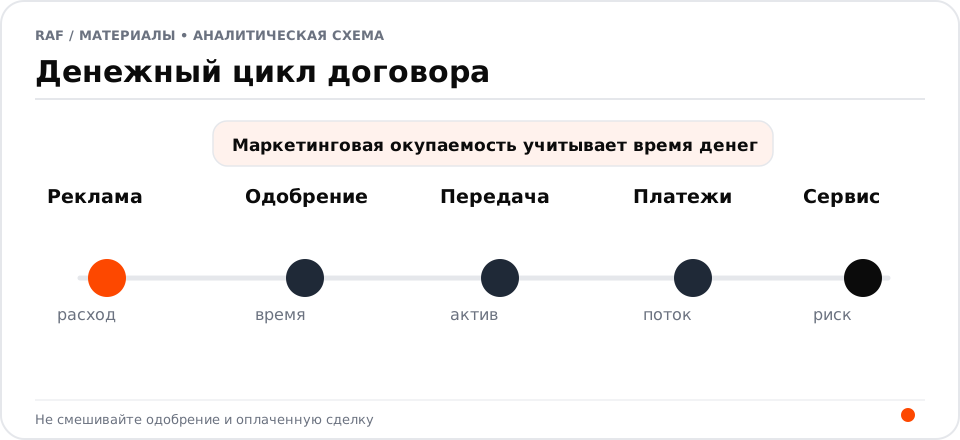
Подписанный договор и передача предмета могут происходить в разные периоды. Лизинговая компания несёт расходы на привлечение, проверку и сопровождение ещё до получения полного экономического результата. Поэтому стоимость нового клиента нужно сопоставлять с ожидаемым денежным потоком и рисками исполнения, а не только с суммой договора.
Учебный пример: стоимость привлечения и обработки одного завершённого контракта составляет 45 000 рублей. Ожидаемый риск-скорректированный вклад после специфических прямых затрат на предусмотренном горизонте — 170 000 рублей. Разница 125 000 рублей ещё не равна чистой прибыли: в модели не учтены все общекорпоративные расходы и будущие изменения условий. Это арифметический сценарий, а не норматив доходности лизингового рынка.
В управленческой отчётности отмечайте даты обращения, предварительного решения, одобрения, подписания, передачи имущества и движения платежей. Доходность сделок с длинным сроком нельзя подменять мгновенной метрикой «стоимость привлечения / выданный объект». При высокой доле незавершённых заявок финансовый анализ ещё требует поправки на вероятность исполнения.
Сегментация клиентов должна учитывать их деятельность
Автопарк логистической компании финансируется под регулярную эксплуатацию; строительная техника — под проект и сезонную загрузку; оборудование предприятия — под производственный цикл. Формально одинаковый аванс не означает одинаковую ценность или риск. Полезный ICP строится на реальном использовании предмета, сроках, платёжном цикле, доступности оборудования и способности компании обслуживать договор.
Не путайте размер юридического лица с качеством клиента. Небольшая организация с подтверждённым устойчивым заказом может иметь понятный сценарий использования техники, а крупная — неопределённую потребность в активе, который пока не выбран. Для первого контакта лучше проверить предмет и цель, чем собирать длинный формальный набор признаков ради иллюзорной сегментации.
При планировании рекламы создайте отдельные предложения для ключевых отраслевых задач, но не превращайте каждую отрасль в самостоятельный сайт. Если требования и коммерческая логика совпадают, один сильный материал может обслуживать несколько сегментов. Если различаются критерии актива и график эксплуатации, нужны предметные страницы.
Партнёрский канал и прямой спрос дополняют друг друга
Часть клиентов начинает с выбора техники у поставщика, часть — с поиска финансирования под уже выбранный актив. Для первого сценария уместны понятные партнёрские маршруты и предварительная информация на этапе выбора. Для второго — поисковая реклама и страница по категории имущества. Каналы приводят клиентов с разной степенью готовности, поэтому сравнение их только по CPL некорректно.
Партнёрские заявки требуют прозрачного учёта: клиент мог обратиться самостоятельно и параллельно получить предложение от поставщика. Если система засчитывает оба контакта как разных покупателей, стоимость привлечения и объём воронки искажаются. Разумно фиксировать историю и первичный источник, не создавая ложную точность причинности.
Договорённости с поставщиками должны соответствовать реальным возможностям компании. Нельзя показывать каталог имущества как гарантированно финансируемый только потому, что с поставщиком есть коммерческий контакт. Перед размещением предложения проверьте доступность актива, условия проверки и ответственность за дальнейшую коммуникацию.
Возвращать интерес можно только с актуальным предложением
Клиент может сравнивать лизинг в течение длительного времени, возвращаться с другим предметом или пересматривать проект из-за стоимости финансирования. Повторный контакт полезен, когда учитывает новую задачу и состояние заявки. Реклама, которая месяцами обещает клиенту уже недоступную ставку или отсутствующую технику, создаёт негативный опыт.
Сегментируйте обращавшихся не только по факту посещения сайта. Важны предмет, стадия, причина паузы, статус предложения и согласованный следующий шаг. Если человеку нужны документы для предварительного рассмотрения, полезнее понятная инструкция, чем ещё одно общее объявление «лизинг под ваши задачи».
Для повторных коммуникаций используйте только надлежащим образом полученные данные и согласованные каналы. Сам факт подачи заявки не означает автоматического разрешения на любые последующие рекламные сценарии. Практически это требует понятной процедуры управления согласиями и сроками использования данных.
Повторный контракт — не случайный бонус
Действующий клиент может через некоторое время обновлять технику, расширять парк или финансировать другую категорию оборудования. Его потребность имеет смысл исследовать заранее: текущий предмет используется, обслуживание идёт по плану, в бизнесе появляется новый проект. Но массовое предложение нового договора всем клиентам без учёта денежных потоков и этапов может быть неуместно.
Для CRM полезна карта жизненного цикла: передача имущества, начало использования, сервисные вопросы, изменение потребности, завершение и возможное обновление. Маркетинговая аналитика должна видеть повторный договор отдельно от первого привлечения, а финансовая — не приписывать всю будущую доходность единственной первоначальной рекламе.
В качестве KPI можно измерять долю повторных обращений с подходящими предметами, коммерческое продолжение и доходность новых заключённых договоров. Само по себе открытие email или посещение страницы калькулятора не доказывает готовность клиента к следующему финансированию.
Как объединить данные рекламы и внутренней проверки
На первом этапе достаточно сопоставить идентификатор заявки, источник, категорию имущества, компанию, время контакта и статус. Далее добавляются результаты проверки, условия предложения, договор, дата передачи и финансовые события. Важно не переносить всю чувствительную финансовую информацию в рекламные платформы: для оптимизации могут использоваться ограниченные события при соблюдении применимых правил.
Проведите проверку на нескольких тестовых и реальных, допустимых для анализа обезличенных историях. Убедитесь, что одна компания с двумя предметами не превращается в два независимых новых клиента, а отказ на первом продукте не стирает перспективу второго. Правила учёта должны быть понятны маркетингу, продажам и финансам.
Не стройте финансовую модель из агрегированного рекламного отчёта. Для точного решения нужны закрытые когорты и реальные денежные события, а также объяснение необратимых статусов: одобрено, но не подписано; подписано, но не передано; передано, но договор изменён. У каждого состояния разный экономический смысл.
Маркетинговые KPI по зрелости воронки
На раннем этапе оценивайте долю обращений с пригодным предметом и корректным контактом, на среднем — полноту данных, скорость предварительного решения и долю согласованных условий, на позднем — число договоров и фактических передач. У новых сделок срок созревания может отличаться по категории имущества; нельзя сравнивать их к одному и тому же числу дней без контекста.
Считайте стоимость квалифицированной заявки отдельно от цены заявки, которая прошла внутреннюю проверку. Если меняются продуктовые критерии, оба показателя могут резко измениться без каких-либо изменений рекламной кампании. В отчёте нужно фиксировать дату и причину смены правил, иначе появится ложная картина улучшения или ухудшения маркетинга.
Финальная метрика — финансовый вклад по завершённым договорам с учётом затрат и рисков в пределах доступных данных. Когда часть результатов ещё неизвестна, показывайте диапазон и долю незрелых заявок. Приписывать незавершённым сделкам гарантированную будущую прибыль нельзя.
Почему отдельные филиалы и продуктовые команды видят разный рынок
Компания может активно финансировать определённую технику в одном регионе и ограниченно работать в другом из-за поставщиков, сервиса или структуры клиентских отраслей. Единая федеральная кампания может привлекать много неподходящих запросов там, где действующее предложение не соответствует спросу. Прежде чем расширять географию, согласуйте реальный продуктовый охват.
Разделите рекламные группы по предметам, а не только по городам. Для одной категории важен быстрый доступ к конкретным моделям, для другой — готовность изучить сложный промышленный проект. Филиал с короткими автомобильными договорами и команда корпоративного оборудования требуют разных сроков оценки результативности.
Коммерческая маршрутизация должна сохранять историю обращения. Если клиента переводят между продуктами, нельзя считать это потерей без уточнения причины. Иначе маркетинг необоснованно исключит целые аудитории, которые способны покупать другой продукт компании.
Пример выбора между двумя маркетинговыми направлениями
Воображаемая компания сравнивает привлечение на легковое автолизинговое направление и оборудование для действующих производств. Первое даёт больший поток быстрых форм, второе — меньше, но с более длительным процессом и иной структурой договоров. Считать оба направления по стоимости формы неправильно. Нужны разные критерии пригодности и горизонты оценки.
В таблице сравнения укажите ожидаемый контрактный вклад, затраты предпроверки, долю пригодных обращений, ресурс менеджеров, срок до передачи и возможную повторную потребность. Если часть значений неизвестна, не заполняйте их «средними по рынку»: назначьте ограниченный эксперимент или ретроспективный анализ закрытых договоров.
Решение об инвестициях может быть не бинарным. Часть бюджета поддерживает проверенный быстрый спрос, часть — более редкие, но потенциально значимые корпоративные обращения. Размер каждой части определяется не редакционной рекомендацией, а финансовой моделью и возможностью компании исполнять сделки.
Четырёхнедельный аудит маркетинга лизинга
На первой неделе выгрузите существующие заявки, разделите их по предметам и удалите дубли в управленческой отчётности. Проверьте, какие статусы означают реальную пригодность, а какие — просто отправленную форму. Отдельно сопоставьте рекламные предложения с действительными продуктовыми ограничениями.
На второй неделе оцените путь пользователя по каждой категории имущества: поисковая формулировка, целевая страница, пример расчёта и нужные документы. На третьей разберите причины отказов с коммерческой и продуктовой командой. На четвёртой подключите финансовые результаты зрелых когорт и сформируйте несколько исправлений с ограниченным бюджетом.
Итогом должен стать не отчёт на сотню слайдов, а карта: где компания теряет пригодные заявки, какие обещания не соответствуют продукту, какие запросы на сайте не получают ответа и как изменится измерение. У каждого вывода есть владелец, сроки проверки и допустимая цена ошибки.
Какие рекламные решения способны навредить
Опасны безусловные обещания одобрения, недостижимый платёж без указания ограничений, преувеличение доступности предмета, неясные дополнительные затраты и использование закрытых финансовых данных как рекламной аудитории. Не стоит привлекать клиента в продукт, который компания заведомо не способна предоставить. Кратковременная экономия на стоимости обращения не оправдывает потерю доверия.
Не подменяйте маркетинговую экспертизу решением кредитного комитета или персональной консультацией о финансовых обязательствах. В публичном материале можно объяснить параметры и последовательность проверки, но нельзя обещать результат конкретного договора без рассмотрения. Для чувствительных условий необходимо согласование специалистов, которые отвечают за продукт.
Наконец, не переносите отраслевую статистику 2026 года на коммерческий прогноз отдельной компании. То, что объём нового бизнеса рынка немного вырос, не означает, что рекламная кампания принесёт больше одобренных сделок. Сначала оцените собственные сегменты, данные и возможность финансирования.
Какие события действительно требуют пересмотра стратегии
Маркетинговые решения для лизинга нужно пересматривать при изменении стоимости финансирования, продуктовых ограничений, доступности техники и поведения покупателей. При этом не стоит ежедневно менять рекламу из-за колебаний общего информационного фона. Сначала определите, какой именно факт изменил выгодность нового контракта или доступность предмета.
Для одной продуктовой категории важнее появление нового поставщика, для другой — пересмотр аванса или графика. Для корпоративных клиентов с долгим выбором ключевым событием может стать бюджетный цикл. Заранее распределите ответственность между маркетингом, продуктовыми командами и финансовым контролем, чтобы публичные предложения не устаревали.
В базе источников фиксируйте даты публикации рыночных обзоров, методику показателя и способ обновления. Не смешивайте более старые договоры с новыми заявками при оценке результата маркетинга. Сопоставимость важнее эффектного графика роста.
Проверка калькулятора и рекламы на реальном сценарии
Перед увеличением бюджета соберите несколько разных допустимых для анализа учебных запросов: легковой автомобиль для малого бизнеса, спецтехнику для сезонного проекта и производственное оборудование с длительной поставкой. Для каждого пройдите путь от рекламного объявления до калькулятора и содержательного разговора с менеджером. Убедитесь, что размеры платежей, аванс и сроки в публичных материалах не выглядят безусловной гарантией, когда фактическая проверка ещё не проведена.
Отдельно запишите, когда клиент впервые узнаёт о необходимости документов и условиях доступности имущества. Если важная оговорка появляется только после передачи данных, пользователь чувствует, что первоначальное обещание было неполным. Маркетинговый текст можно улучшить без раскрытия внутренних правил проверки: объяснить общие границы продукта и порядок принятия решения.
Сравните статусы в CRM по этим сценариям. Предварительный расчёт, заявка на проверку, согласованные условия, договор и передача имущества должны быть разными событиями с ответственными. Такая проверка помогает убрать ложные конверсии и не позволяет команде случайно обещать клиентам уже одобренное финансирование.
Итог: от формы к финансированию
Для лизинговой компании целевое обращение — это не просто заинтересованный контакт. Нужно подтвердить предмет, условия, потребность и возможность пройти процедуру проверки. Затем — согласовать предложение, заключить договор и исполнить передачу. Эти переходы должны быть видны в CRM и финансовой модели.
Рекламные каналы разумно сравнивать по зрелым когортам и видам имущества, а не по одной средней стоимости лида. Полезный маркетинг помогает покупателю заранее понять продукт, снижает число невозможных запросов и укрепляет доверие, не обещая гарантированного одобрения там, где решение ещё не принято.